Con Poste Italiane puoi investire con serenità ricevendo tassi altissimi: l’offerta di deposito Supersmart è magnifica, e in questo articolo ti spieghiamo perché vale la pena considerarla — costi, vincoli, sottoscrizione e resa effettiva inclusi.
Hai dei risparmi fermi sul conto e non sai bene cosa farne? Non sei il solo. Milioni di italiani tengono liquidità parcheggiata senza ottenere quasi nulla in cambio. Poste Italiane ha deciso di cambiare le carte in tavola, proponendo una soluzione concreta per chi vuole far rendere i propri soldi senza correre rischi inutili.
L’azienda continua a rinnovare la propria offerta di servizi finanziari, proponendo con regolarità nuove soluzioni di deposito, libretti di risparmio e prodotti correlati ideati per soddisfare le esigenze di una clientela sempre più diversificata. In un mercato in costante evoluzione, punta a coniugare sicurezza, flessibilità e rendimenti competitivi, cercando di attirare sia risparmiatori tradizionali sia nuovi investitori. Una delle novità più rilevanti è il deposito Supersmart: si rilancia con tassi interessanti a scadenza, ma è disponibile per un tempo limitato. Meglio non aspettare.
Poste Italiane e il deposito Supersmart: investi con serenità e ottieni tassi altissimi
Deposito Supersmart è un’offerta che possono sottoscrivere le persone maggiorenni, già proprietarie di Libretto Smart monointestato o cointestato. Una volta sottoscritta, basterà apportare nuova liquidità seguendo le modalità previste. Lo si può fare tramite bonifici bancari, versamenti di assegni bancari e circolari o accredito di stipendio/pensione. La nuova liquidità versata su altri libretti di risparmio Poste potrà essere messa sotto deposito tramite un girofondo.
Poste Italiane, il deposito che ti garantisce alto rendimento (posteitaliane.it) — discoveritalia.it
I vantaggi concreti: flessibilità, zero commissioni, tutto online
Sono diversi i vantaggi del deposito di Poste. Non è solo una questione di rendimento. È anche comodità e trasparenza.
- Svincolo parziale o totale in qualsiasi momento: se hai bisogno di liquidità, puoi recuperare le somme accantonate senza aspettare la scadenza.
- Nessuna commissione aggiuntiva su attivazione e disattivazione, fatta eccezione per gli oneri fiscali previsti dalla legge.
- Gestione 100% digitale: puoi monitorare lo stato del deposito comodamente da web o app, senza dover andare in filiale.
Tre vantaggi semplici, ma che fanno la differenza per chi vuole investire con serenità senza complicarsi la vita.
Simulazione investimento e rendimenti: quanto guadagni davvero?
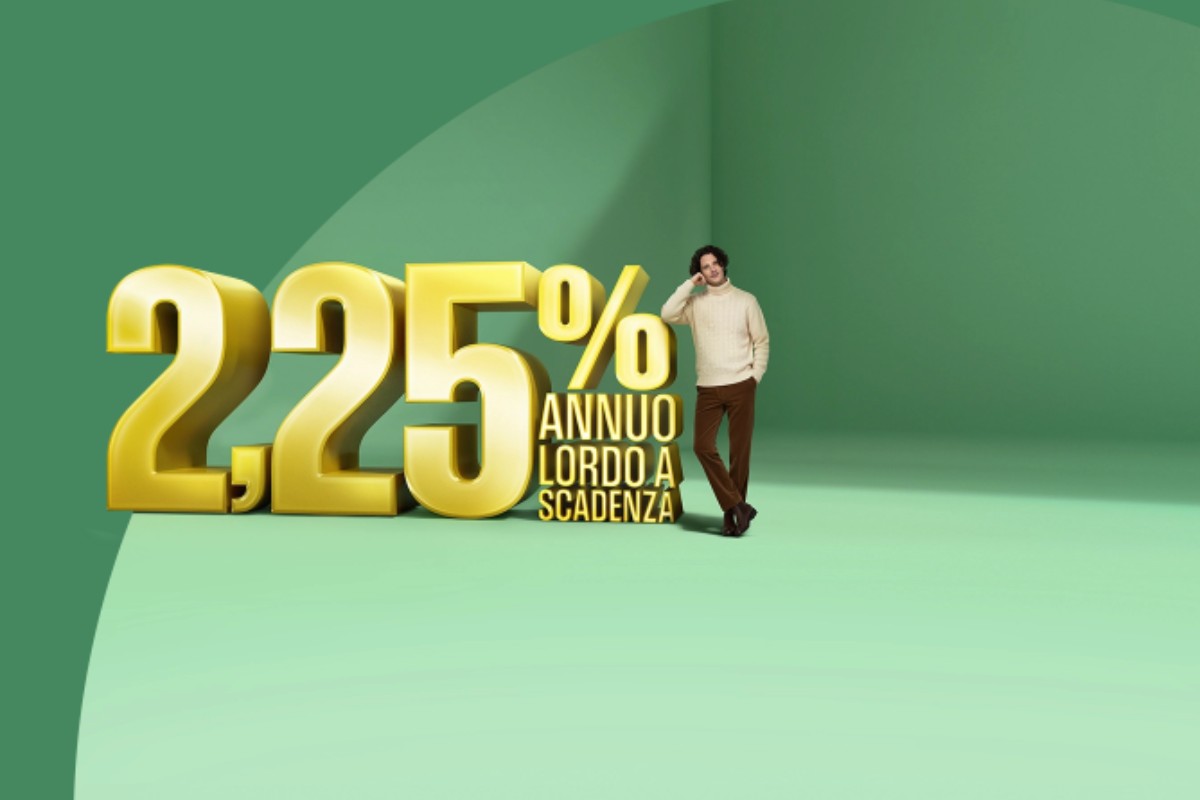
Attraverso l’accantonamento delle somme è possibile accedere a un tasso annuo lordo del 2,25%, riconosciuto alla scadenza di 366 giorni, a fronte dell’indisponibilità temporanea del capitale. Un tasso che, nel panorama attuale dei depositi postali e bancari, si posiziona tra le offerte più competitive per il risparmiatore retail.
Le somme accantonate sono costituite dagli importi depositati sul Libretto Smart che il risparmiatore sceglie di vincolare attivando l’offerta specifica. Diverso il trattamento delle somme libere, ossia le disponibilità presenti sul Libretto Smart non oggetto di accantonamento. Queste continuano a essere remunerate al tasso base del Libretto Smart, vigente al momento della liquidazione degli interessi. Lo stesso regime si applica anche agli accantonamenti disattivati prima della scadenza, che perdono il beneficio del tasso agevolato e rientrano nella remunerazione ordinaria.
Rendimento Deposito Supersmart su un investimento di 10.000 euro (posteitaliane.it) — Discoveritalia.it
Fiscalità e imposta di bollo: cosa devi sapere
Sul fronte fiscale, alle somme accantonate si applica un’imposta di bollo proporzionale, calcolata al 31 dicembre di ogni anno in base alla durata effettiva di ciascun accantonamento. L’aliquota attualmente prevista è pari allo 0,2% annuo. Qualora non risultino accantonamenti attivi, è comunque dovuta un’imposta minima di 1 euro.
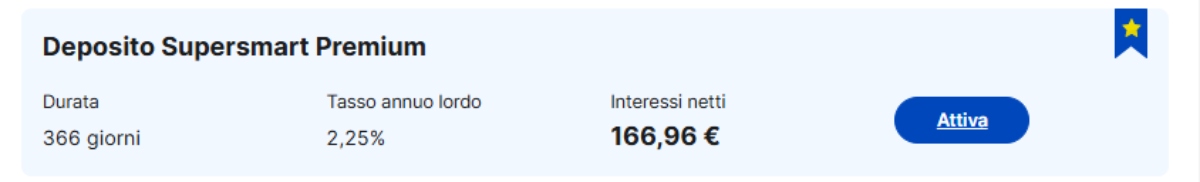
Per comprendere l’impatto concreto del rendimento, una simulazione su base annua evidenzia che un investimento di 10.000 euro, mantenuto in accantonamento per l’intero periodo di 366 giorni, genera interessi netti pari a 166,96 euro, grazie all’applicazione del tasso lordo del 2,25%, al netto della tassazione vigente. Non è una fortuna, ma è un rendimento reale, sicuro e senza sorprese. Esattamente quello che cerca chi vuole investire con serenità.
Deposito Supersmart di Poste Italiane: vale davvero la pena?
La risposta dipende dal tuo profilo. Se sei un risparmiatore prudente, che preferisce la certezza del rendimento alla volatilità dei mercati, questa offerta di deposito è magnifica nel suo genere. Non promette miracoli, ma garantisce un tasso altissimo rispetto ai prodotti di liquidità tradizionali, con la solidità di un marchio come Poste Italiane alle spalle.
Non è solo una questione di numeri. È la possibilità di sapere esattamente quanto guadagnerai, quando lo guadagnerai e senza dover leggere decine di pagine di contratto. Semplicità e rendimento, insieme. Un’accoppiata rara.
FAQ — Domande frequenti sul deposito Supersmart di Poste Italiane
Chi può sottoscrivere il deposito Supersmart?
Possono aderire tutti i maggiorenni già titolari di un Libretto Smart di Poste Italiane, sia monointestato che cointestato.
Posso ritirare i soldi prima della scadenza?
Sì. È possibile svincolare le somme, anche parzialmente, in qualsiasi momento. Tuttavia, in caso di svincolo anticipato, si perde il beneficio del tasso agevolato del 2,25% e si torna alla remunerazione ordinaria del Libretto Smart.
Ci sono costi di attivazione o disattivazione?
No. Non sono previste commissioni aggiuntive per l’attivazione o la disattivazione del deposito. Si pagano solo gli oneri fiscali di legge (imposta di bollo allo 0,2% annuo).
Quanto si guadagna su 10.000 euro in un anno?
Con un accantonamento di 10.000 euro per 366 giorni, gli interessi netti maturati sono pari a circa 166,96 euro, applicando il tasso lordo del 2,25% e detraendo la tassazione vigente.
Come si gestisce il deposito?
Tutto avviene online, tramite il sito di Poste Italiane o l’app dedicata. Non è necessario recarsi in filiale né per l’attivazione né per il monitoraggio.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.